

- 2026.11.19
【弁護士解説】取適法(旧下請法)の60日ルール。適法な支払方法とは?|受託者側の契約審査(契約書レビュー)Q&A
この記事では、製造委託等を目的とする委託契約における取適法の適用や代金の支払方法に関するルールについて、受託者側からのご相談にお答えします。
目次
相談事例
~A社(受託者)より~
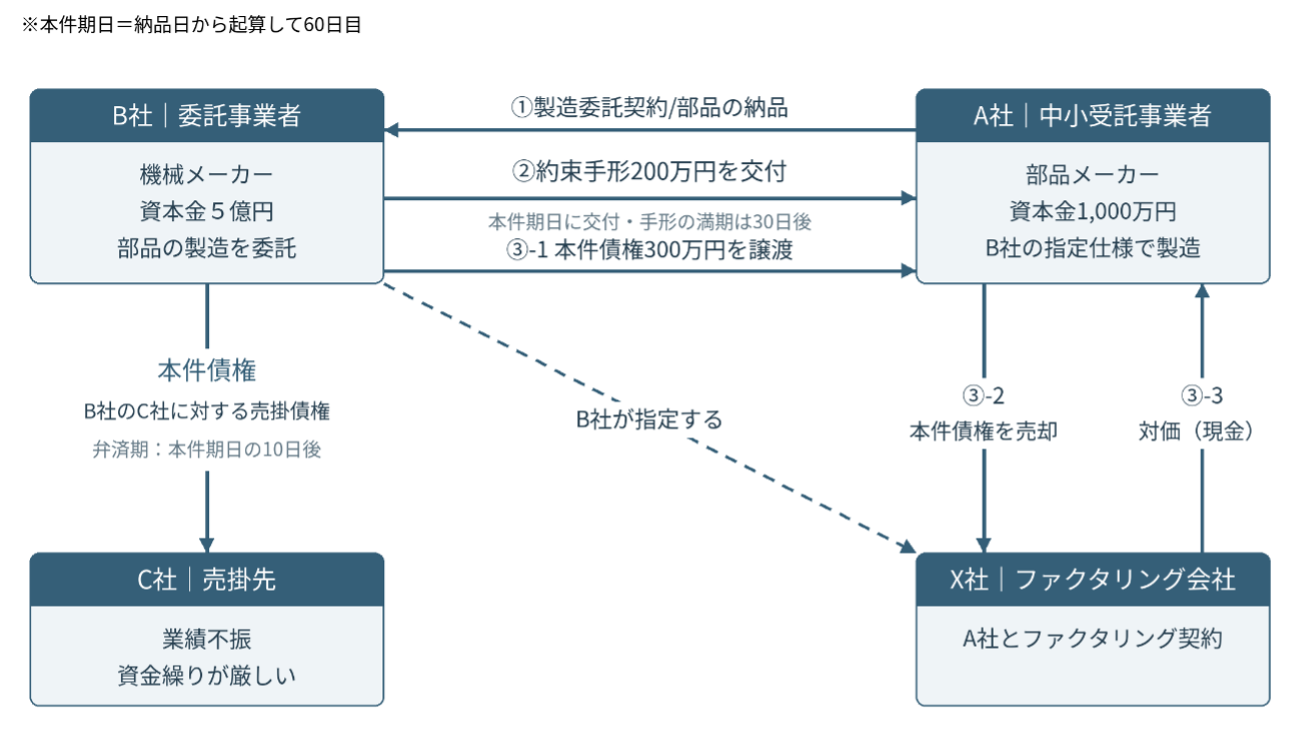
当社(A社)は、資本金1,000万円の部品メーカーです。今回、当社は、資本金5億円の機械メーカーであるB社から、同社で製造・販売する機械に組み込む部品の製造を依頼されました。部品はB社が指定する仕様に従って製造し、代金は合計500万円とする予定です。
B社から提示された契約案では、納品日から起算して60日目を代金の支払期日(以下「本件期日」とします。)とし、次の方法を組み合わせて代金を支払うことになっています。
① 手形払い(200万円):本件期日の30日後を支払日とする約束手形を交付する。
② ファクタリング払い(300万円):以下⑴⑵のスキームで支払う。
⑴ B社が、下記の売掛債権(以下「本件債権」とします。)を当社に譲渡する。
⑵ 当社が、B社の指定するファクタリング会社(X社)との間で、ファクタリング契約を締結し、X社に本件債権を300万円で買い取ってもらう。
※ 「本件債権」
・額面:300万円
・売掛先:C社
・弁済期:本件期日の10日後
・その他:C社は、業績不振により資金繰りが厳しくなっている。
ただし、②のファクタリング払いについては、B社から簡単な説明はあったものの、X社による買取りの可否、買取代金の入金日、ファクタリング手数料の負担については、まだ確認できていません。また、B社の提示する契約案には、C社(B社の売掛先)による、②のファクタリング払いに関する承諾書の添付はありませんでした。
当社としては、必要な時期に代金を確実に受け取り、材料費や従業員の給与の支払いに充てたいと考えています。
提示された支払方法や契約条項について、どのような点に注意すべきでしょうか?
弁護士法人ファースト&タンデムスプリント法律事務所の回答
本事例において、貴社がB社とする製造委託取引(以下「本件取引」とします。)には取適法が適用されます(取適法第2条8項1号、9項1号)。
そのため、代金の支払期日および支払手段が規制されます。
まず、支払期日については、本件取引の支払い日(以下「本件期日」とします。)は、納品日から起算して60日目なので、適法です(取適法第3条)。
次に、支払手段ですが、取適法は、現金払い以外の手形払いや、期日までに現金化が困難な支払方法を禁止しています(取適法第5条1項2号)。したがって、①の手形払い(200万円)は違法になります。
一方で、②のファクタリング払いが適法か否かは、そのスキームが、本件期日までに代金相当額に換金できるものかどうかで決まります(取適法第5条1項2号括弧書き後段)。
この点について、本事例のファクタリング払いのスキームは、『貴社が、B社から売掛債権(本件債権)を譲り受けて、それをX社(B社の指定するファクタリング会社)に対し処分して代金相当額に換金する』というものです。
債権で支払い現金化するといったスキームそのものが違法ではありませんが、本事例の場合、以下の(ア)~(エ)の事情があるため、本件期日までの代金相当額への現金化が難儀するおそれがあります。したがって、②のファクタリング払いは違法とされる可能性があります。
(ア) ファクタリング払いについて、C社の同意書が添付されていないこと。
(イ) 本件債権の売掛先であるC社が業績不振で資金繰りに困っていること。
(ウ) 本件債権の弁済期が、本件期日の10日後とやや遅めであること。
(エ) 下記3点の確認がとれていないこと。
・ X社が本件債権を額面で買取ること
・ 本件期日までに買取額がA社に入金されること
・ ファクタリング手数料をB社が負担すること
よって、貴社としては、B社に対し、本件取引に取適法の適用があることを伝えたうえ、①の手形払いと②のファクタリング払いの見直しについて、あらためて話し合うことをおすすめします。その際、違法な支払手段を放置すると、B社に高い遅延利息が発生する旨も一緒に伝えておくと、話が進めやすくなるかと思います(取適法第6条1項・2項)。
さらに、このように、信用に不安がある債権払いを行うB社の経営状況にも注意を払う必要があります。確かに、代金の支払いが履行されない又は遅延するときは、理論上は、B社に対し損害賠償請求や遅延損害金請求することが可能ですが、B社がその賠償額等を支払えないおそれもあります。そのため、貴社としては、B社の信用調査を行い、契約締結によるリスクが高いと判断したときは、その契約を見送ることも、視野に入れておく必要があります。
以下、詳しく見ていきましょう。
まずは、「下請法の改正法(取適法)が2026年1月から施行」「デフレの脱却のための適正な価格転嫁(値上げ)とは」「事業者が気をつけるべき法改正のポイント」について、説明します。
下請法の改正法(取適法)が2026年1月から施行
取適法とは、「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」の通称であり、従来の下請代金支払遅延等防止法(いわゆる下請法)の改正法です。
法改正の検討するに至った発端は、日本のデフレ体質にあります。デフレとは、世の中のモノやサービスの価格が下落し続ける現象をいい、わが国の場合、不況による購買力の低下に付随するデフレと言われます。
こうした背景から、わが国の政府は経済財政運営と改革の基本方針2024(以下、この項において「本方針」とします。)で、デフレ脱却を謳うとともに、その具体的施策の1つとして、所得増加及び賃上げを挙げています。それと同時に、本方針では、賃上げの実効性を妨げるわが国の多層的サプライチェーンの問題点にも言及しています。
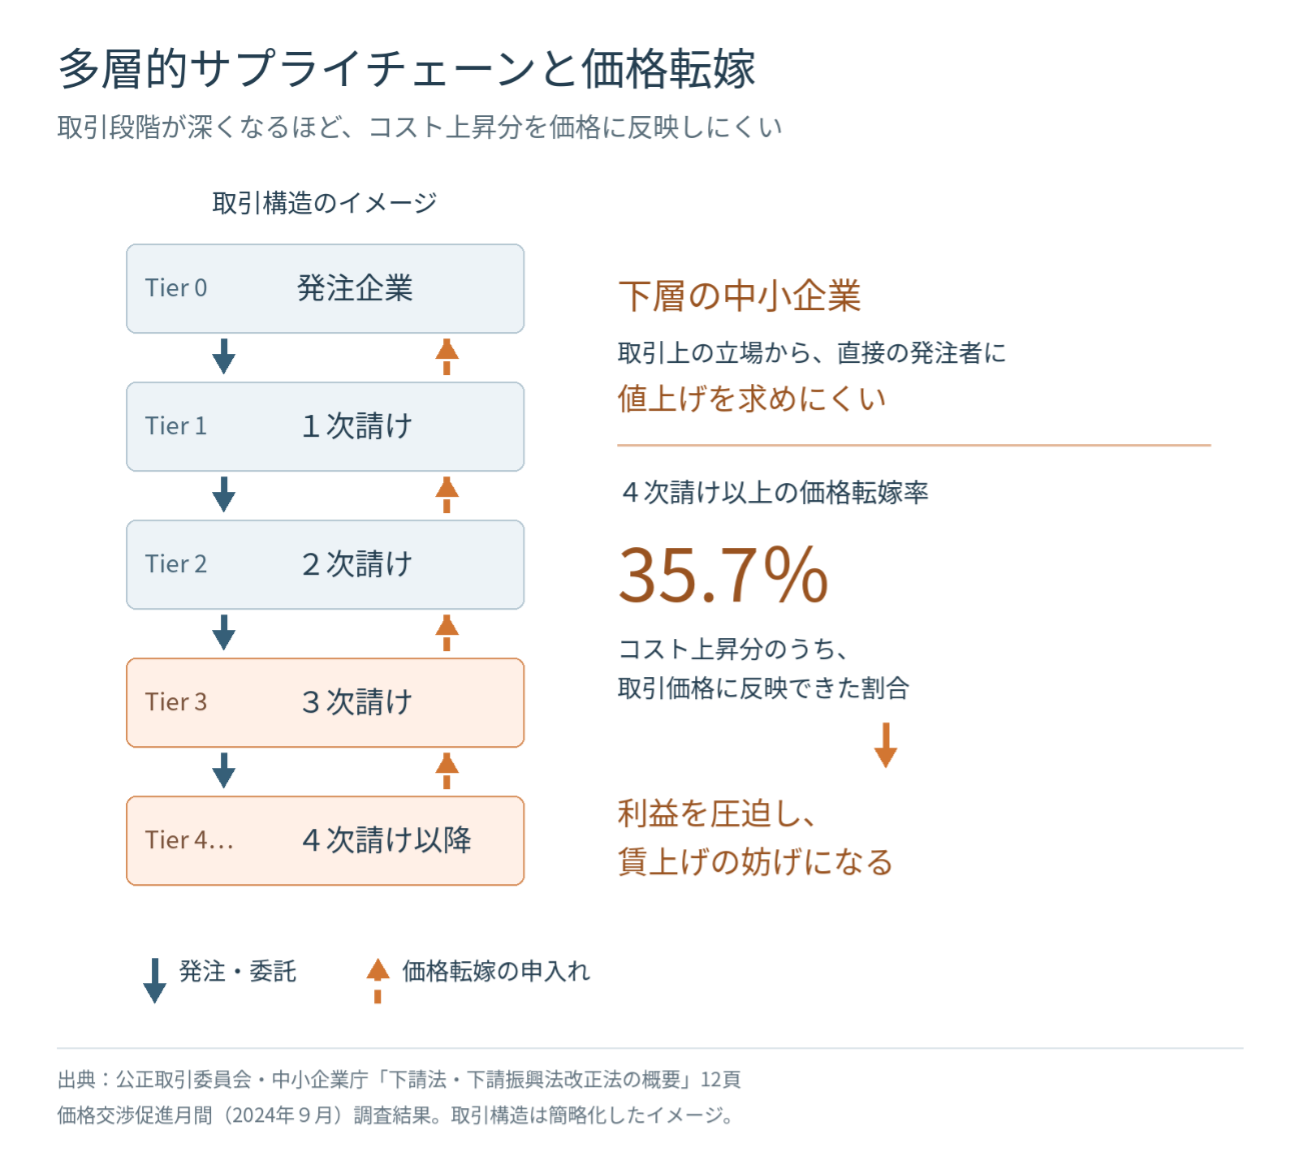
多層的サプライチェーンとは、原料調達から製品・サービスの供給までの工程を、サプライヤー(Tier0)とその直接の取引先(Tier1、1次請負)だけで完結せず、そこから更にTier2(2次請負)、Tier3(3次請負)、Tier4(4次請負)・・・というように、何次にも渡り下請等を展開していく、取引構造をいいます。わが国では、製造業や物流、IT業界などによく見られます。
多層的サプライチェーン内では、下層に位置する中小企業(受注者)が、その弱い立場から、上層の企業(発注者)に対し価格転嫁交渉しにくいという実情があり、その結果として、下層の中小企業の利益率を圧迫し、賃上げを妨げる原因の1つになっています。実際のデータでも、第4次以降の下請等では価格転嫁割合(商品の供給コストの上昇分に対し実際に値上げできた割合)が35.7%と低い数値となっています(下請法・下請振興法改正法の概要|公正取引委員会 中小企業庁)。
このような現状を踏まえて、政府は本方針において、上層の企業による優越的地位を濫用等の規制を強化し、下層の中小企業を不当な価格や取引条件を押しつけから保護する必要がある旨を述べています。
以上の経緯から、わが国では下請法改正の検討が行われ、令和8年1月1日より、改正法である取適法が施行(実施)されました。
▶参考情報:経済財政運営と改革の基本方針2024|内閣府
(https://www5.cao.go.jp/keizai-shimon/kaigi/cabinet/honebuto/2024/decision0621.html)
▶参考情報:下請法・下請振興法改正法の概要|公正取引委員会 中小企業庁
(https://www.jftc.go.jp/partnership_package/toritekihou-setsumeisiryo.pdf)
本事例における契約関係
デフレの脱却のための適正な価格転嫁(値上げ)とは
このテーマにおいて難しいのは、どの程度の価格転嫁(値上げ)をサプライチェーン下層の中小企業に認めるのが、政府のいうデフレ脱却に適正なのかという点です。
確かに、デフレ脱却にはモノ・サービスが消費されやすい経済循環を作ること、つまり国民の所得を増やすことが必要になります。そのため、下層の中小企業による値上げ交渉を認めて、中小企業の賃上げを可能にすることは、最も直接的な方法に見えます。
その一方で、中小企業の価格転嫁率を増やした場合、今度はその転嫁した分が物価に反映され、一般消費者のモノやサービスの購入価格や利用価格が高くなる可能性があります。しかし、不況下で、モノやサービスの値上げを行うと売れなくなる場合もあり、サプライヤーが値上げを回避するためにコストの安い海外の委託先に切り替えたり、それでも採算が合わないときは事業撤退する事態にも発展しかねます。仮に、そうなってしまったら、中小企業は今まで受注していた仕事を失うことになり、大きな損失を被ります。
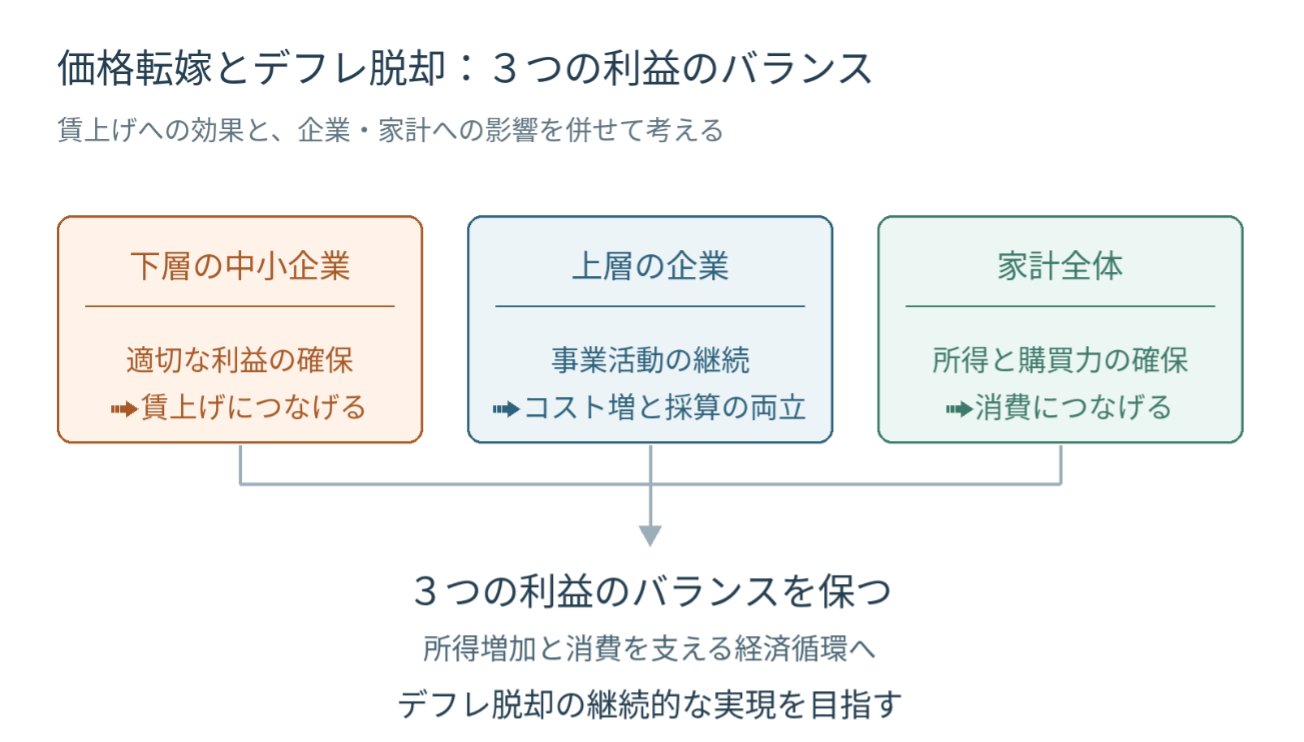
したがって、ひとえに、価格転嫁を促進するといっても、デフレ脱却を継続して達成するには、サプライチェーン下層の中小企業の利益だけでなく、サプライチェーン上層の企業における事業活動の継続性や、わが国の家計全体への影響など、様々な事情を考慮しなければなりません。
事業者が気をつけるべき法改正のポイント
本記事では、今回の法改正で委託事業者が気をつけるべきポイントを4つ紹介します。ご一覧ください。
支払期日の厳格化、現金以外の支払手段に対する規制
支払期日の厳格化と現金以外の支払手段に対する規制は合わせて考えると、今回の法改正の意味が分かりやすいです。
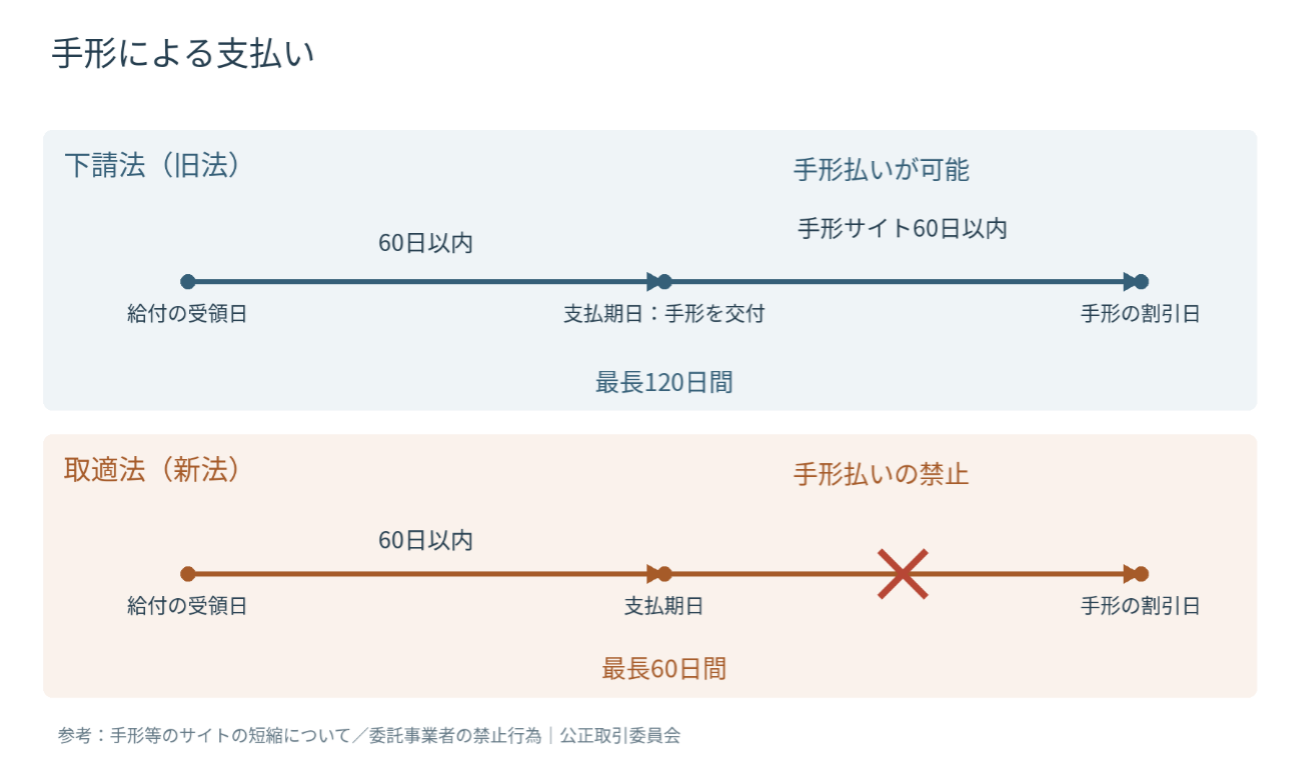
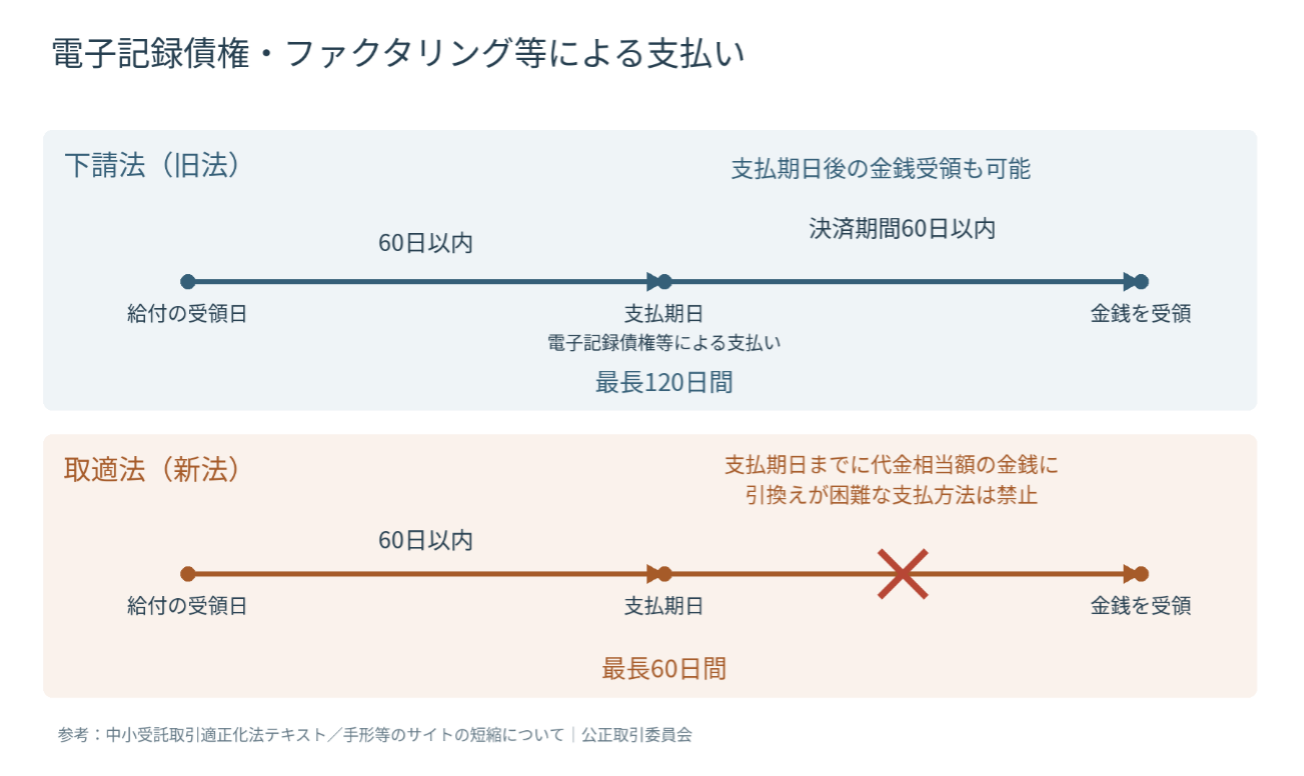
従来の下請法では、現金以外の支払手段について規制はありませんでした。要するに、給付の受領日から60日の期間内であれば、手形による支払いも可能でした。※ただし、国は、60日を超える手形サイトを行政指導の対象としており、事実上は給付の受領日から最大120日という限界はありました(手形等のサイトの短縮について|公正取引委員会 参照)。
しかし、中小受託事業者は手元の資金が少ないことも多く、取引代金(現金)の受領が遅くなると、月次の支払いや給料のための資金繰りに困るケースも少なくありません。
そこで、取適法では、手形払いを禁止しました。また、手形払いのほかに、債権払いやファクタリング払いについても、給付の受領日から60日の期間内に現金化が困難なものは禁止されました(取適法第5条1項2号)。
要するに、支払手段はどうであろうと、代金の支払期日は、給付の受領日から最大60日以内に縮減されたということになります。なお、取適法では、支払期日を定めるときは、できる限り短い期間を設定することも要請しています。
<用語の解説>
■ 給付の受領日
給付の受領日とは、目的物の納品日や役務の提供日をいいます。なお、ここでの納品日とは、目的物を納品した日を指し、検収合格日ではありません。
■ 手形サイト
手形サイトとは、手形の振出日からその支払期日までの期間をいいます。
▶参考情報:手形等のサイトの短縮について|公正取引委員会
(https://www.jftc.go.jp/houdou/pressrelease/2024/oct/241001_tegata.html)
▶参考情報:委託事業者の禁止行為|公正取引委員会
(https://www.jftc.go.jp/shitauke/shitaukegaiyo/oyakinsi.html)
▶参考情報:中小受託取引適正化法テキスト
(https://www.jftc.go.jp/toriteki/r7text.pdf)
遅延利息規定の適用範囲の拡大
前述のとおり、中小受託事業者は資金繰りに困ることも多く、手元の資金を確保する必要があります。
この点については、取適法も、支払期日を引き延ばせる限界を法定したり、不当な代金減額を禁じたりしていますが、その実効性をいっそう確保するためには、違反した場合の強いペナルティを作らなければなりません。
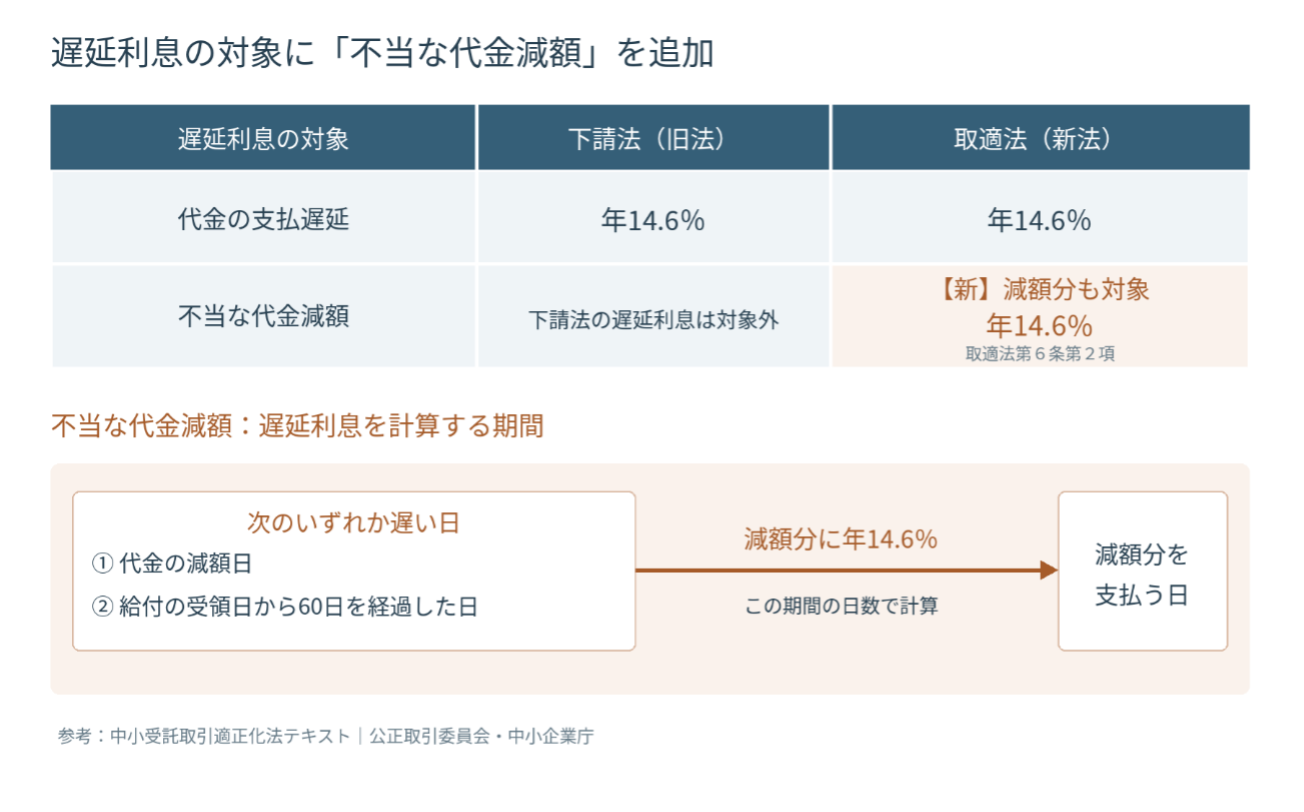
従来の下請法では、ペナルティとして、法定の支払期日(給付の受領日から60日以内)を遅延した場合には、その支払期日から実際の支払いまでの期間について、高い遅延利息(14.6%)を課していました(下請法4条の2、下請法規則)。
しかし、実際の取引では、法定の支払期日は遵守する一方で、不当に支払う代金を減額するといったケースも目立ち、支払いの遅延以外でも、中小受託事業者の資金繰りに支障が生じていました。
そこで、取適法では、遅延利息を課す対象として、委託事業者が代金の支払いを遅延する場合のほか、代金の支払いを不当に減額する場合も追加しました(取適法第6条2項)。これにより、法定日(代金の減額日または給付の受領日のいずれか遅い日から起算して60日を経過した時点)から実際の支払いまでの期間に対しても、14.6%の遅延利息を負担することになりました(取適法第6条、関係規則)。
違反状態解消後の勧告
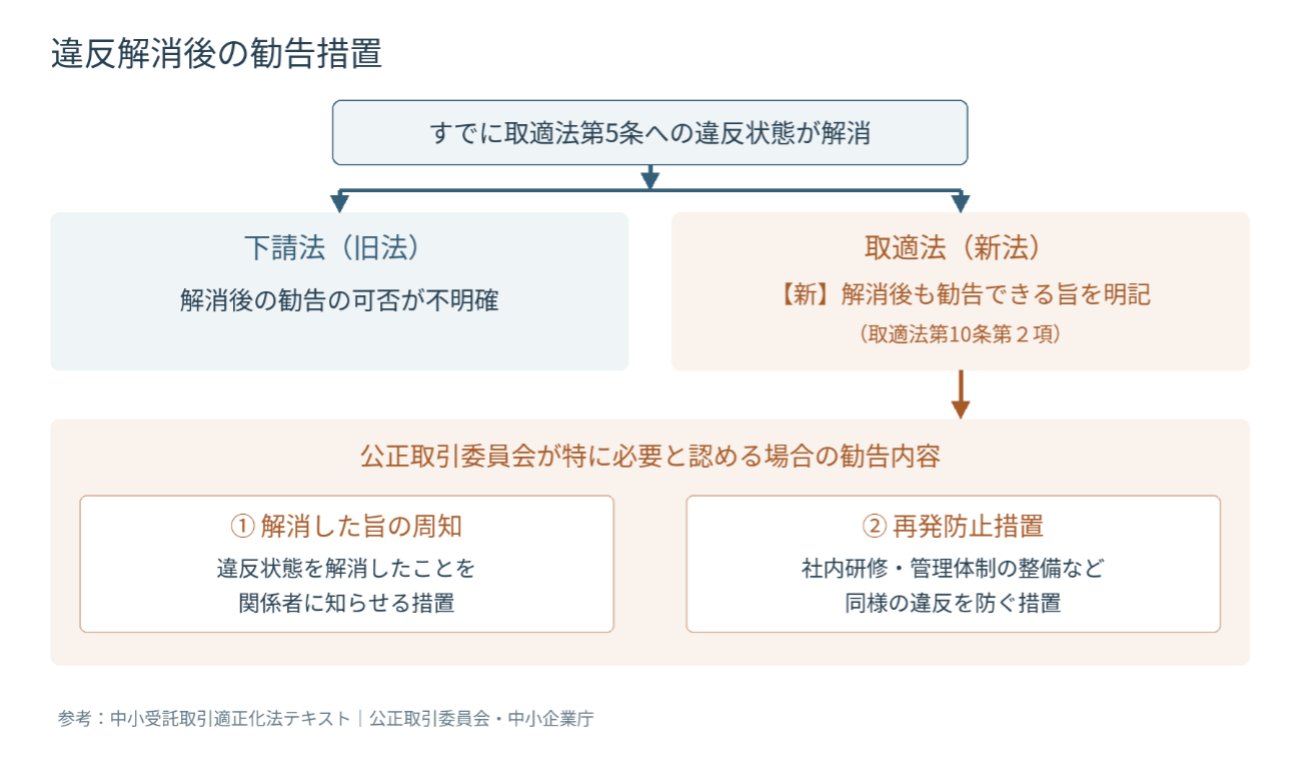
従来の下請法では、同法への違反状態がすでに解消されているケースにおいて、違反者に対し公正取引委員会が勧告や公表を行えるか否かが不明確でした(下請法第7条)。
確かに、勧告の趣旨は、違反状態の是正及び適正な取引の実現にあるから、違反状態が真に解消されたのであれば、勧告等の必要は低くなります。しかし、行政指導や行政調査を受けて違反が発覚しそうになった事業者が、勧告や公表から逃げ切るために、違反状態を解消しその場をやり過ごすといった事案が少なくありませんでした。
そのため、このように違反状態の解消が一時的にすぎないケースでは、依然として勧告等を実施する必要があります。
そこで、取適法では、違反状態がすでに解消されている場合でも、必要に応じて、委託事業者に対しその解消を周知させたり再発防止措置を講じるよう勧告できる旨が、明記されました(取適法第10条2項)。
電磁的方法での明示義務の履行
委託事業者は、製造委託等の取引に際し、給付の内容、取引の代金額、支払期日、支払方法などの所定の事項(いわゆる「必要的記載事項」)を明示する義務があります(取適法第4条1項)。
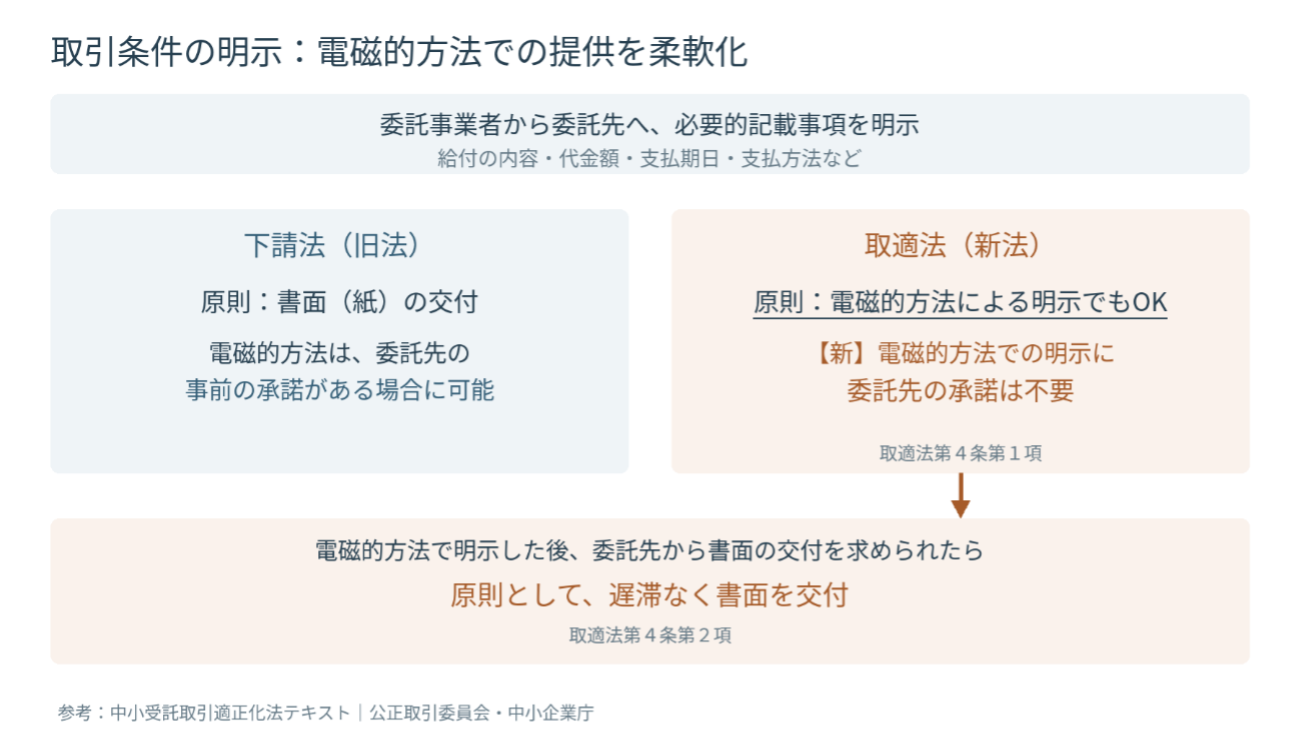
従来の下請法では、必要的記載事項の明示は、原則として書面(紙媒体)の交付で行うものとされており、委託先の承諾を得た場合に限り、例外的に電磁的方法での提供が許されていました(下請法第3条1項・2項)。
しかし、昨今、契約書や資料の電子化など、取引の分野でも電磁的書面が使用される傾向が強まり、製造委託等の取引についても、こうした社会需要にいっそう対応していくことが求められています。
そこで、取適法では、委託先(中小受託事業者)の同意の有無にかかわらず、必要的記載事項を電磁的方法(メール、PDFなど)で明示できるとしています。ただし、委託先から書面での明示を求められたときは、必要的記載事項の記載された書面を交付しなければなりません(取適法第4条2項本文)。
- 取適法と両罰規定について
-
取適法第16条では、所定の違反行為(取適法第14条、第15条)をした個人に加え、その者が属する法人等も処罰する「両罰規定」を定めています。
そのため、法人の代表や代理人、従業員等が、その法人の業務に関して、所定の違反行為をした場合には、たとえ、その違反行為が「代表者等の個人の判断に基づき行われた」という理由があったとしても、代表者等とは別に、法人にも50万円以下の罰金が科されるおそれがあります。
罰金刑や両罰規定の対象となる所定の違反行為(取り適法第14条、第15条)には、発注内容等の明示義務違反、法定の書面交付義務違反、取引記録の作成・保存義務違反や虚偽記録の作成、行政機関による報告徴収への不報告・虚偽報告、立入検査の拒否・妨害・忌避といった行為があります(取適法第14条、第15条)一方、代金の支払遅延や手形払い等の禁止行為は、罰金刑や両罰規定の直接の対象にはなりません。
したがって、委託事業者(取適法第2条8項)にあたる企業は、担当者の研修や勧告前の調査への対応マニュアルの策定など、取適法第14条・第15条に定める行為の履行を確保するための対策をきちんと講じておきましょう。
➧参考情報:取適法が適用される取引の拡大、取適法が適用される事業者の拡張、価格交渉協議への不誠実な対応の禁止、面的執行の強化については、下記の記事で解説していますので、ご参照ください。
・【弁護士解説】2026年施行の取適法とは? 下請法改正に対応する協議条項の実務ポイント|委託者側の契約審査(契約書レビュー)Q&A
本事例の解説
取適法の適用の有無
B社が取適法上の義務(取適法第3条~第7条)を負うか否かは、A社とB社の取引に取適法が適用されるか否かで決まります。
そして、同法が適用されるには、下記2つの視点からの検討が必要です。
☑︎ 取引が「製造委託等」に該当するか
☑︎ 取引当事者が一定の基準を満たす事業者に該当するか
以下、本事例に合わせて、それぞれの視点を順に説明します。
取引が「製造委託等」に該当するか
取適法は、「製造委託等」に該当する取引にのみ適用されます。そして、「製造委託等」とは、次の5つの取引を指します(取適法第2条6項)。
(ア) 製造委託・・・委託者が業として行う販売・製造の目的物の部品等の委託
(イ) 修理委託・・・委託者が業として請け負う物品の修理の委託
(ウ) 情報成果物作成委託・・・委託者が業として提供又は請け負う情報成果物作成の委託
(エ) 役務提供委託・・・委託者が業として提供する役務の委託
(オ) 特定運送委託・・・委託者が業として販売・製造・修理する物品や情報成果物を取引
先に運送するための委託
本事例において、A社は、B社が製造・販売している機械の部品の製造を受注する予定でいます。この取引(以下「本件取引」とします。)は、委託者が業として行う販売・製造の目的物の部品等の委託にあたるので、「製造委託」に分類されます。
したがって、本件取引は「製造委託等」に該当することになります。
取引当事者が一定の基準を満たす事業者に該当するか
仮に、その取引が「製造委託等」に該当したとしても、取引当事者が下図のパターン①~④のどれかにあてはまらない限り、取適法の適用はありません(取適法第1条、第2条8項5号・9項5号)。
|
適用されるケース |
委託事業者 |
受託事業者 |
|
パターン① |
資本金等の額が3億円を超える法人 |
資本金等の額が3億円以下の法人又は個人 |
|
パターン② |
資本金等の額が1000万円を超え3億円以下の法人 |
資本金等の額が1000万円以下の個人又は法人 |
|
パターン③ |
常時使用する従業員数が300人を超える法人 |
常時使用する従業員数が300人以下の個人又は法人 |
本事例では、B社(委託者)の資本金は5億円であり、A社(受託者)は1000万円ということなので、パターン①にあてはまります。
したがって、A社とB社の製造委託取引に取適法が適用されることになります。
支払方法の見直し
B社は、支払期日を納品日から数えて60日目とし、代金500万円の支払手段として、手形払い(200万円)とファクタリング払い(300万円)とする契約案を提示しています。
取適法は、支払方法として、A社に下記2つの義務を課しています(取適法第3条、5条1項2号)。
- 支払期日を、給付の受領日から起算して60日以内に設定すること
- 支払手段として、手形払いや、支払期日までに現金化が困難な方法を設定しないこと
支払期日
本件取引の支払期日(以下「本件期日」とします。)は、A社による納品日から数えて60日目とされており、適法です。
支払手段
B社からは、支払手段として、①の手形払いと②のファクタリング払いの組み合せた方法を提案されています。
まず、手形払い(①)は、明文で禁止されていますので、違法です(取適法5条1項2号括弧書き前段)。
一方、ファクタリング払い(②)については、一切禁止されるわけではなく、支払期日までに代金相当額に換金することが困難なものに限り、禁止されます(取適法第5条1項2号括弧書き後段)。
しかし、本事例における下記(ア)~(エ)の事情を考慮すると、A社は支払期日までに代金相当額への換金が困難であるとも評価できるため、支払いが違法とされる可能性があります(取適法第5条1項2号括弧書き後段)。
(ア) ファクタリング払いについて、C社の同意書が添付されていないこと。
(イ) 本件債権の売掛先であるC社が業績不振で資金繰りに困っていること、
(ウ) X社とのファクタリング契約時に、本件債権の弁済期が未到来であること
(エ) 下記3点の確認がとれていないこと。
▪X社が本件債権を額面で買取ること
▪本件期日までに買取額がA社に入金されること
▪ファクタリング手数料をB社が負担すること
以下、(ア)~(エ)の事情が、なぜ、支払期日までの代金相当額への現金化を妨げる事情になりうるのかについて、詳しく解説します。
- (ア)~(ウ)の事情について
一般に、ファクタリング会社が債権を買い取るか否かの重要な基準として、その債権の回収可能性が挙げられます。要するに、その債権の回収見込みが低いほど、ファクタリング会社は、買取りを拒絶し、買取りを減額し、買取金の入金日を遅く設定することになります。
そのため、A社が、X社に本件債権を額面(300万円)で買い取らせ、かつ、本件期日までに入金させるという内容で、X社とファクタリング契約を締結するには、次の2点を満たしていることが重要になります。
I. 買取後、X社において本件債権をC社に正当に行使できること
II. C社に本件債権を弁済するに足りる支払能力があること
Ⅰ.は、民法上の対抗要件との関係で求められます。
民法では、他人の債権を譲り受けても、対抗要件(譲渡人による債務者への通知又は債務者の承諾)を備えないと、債務者にその弁済を拒まれるおそれがあるということです(民法第467条1項)。
そこで、X社(本件債権の譲受人)が、C社(本件債権の債務者)に対し正当に債権行使をするためには、②のファクタリング払い(AB間の債権譲渡+AX間のファクタリング契約)について、C社への通知又はその承諾が必要になります。
しかし、本事例では、ファクタリング払いに対するC社の承諾書はありません。※(ア)
なお、C社にファクタリング払いについて通知する方法でも代替はできます。もっとも、その方法による場合、X社において、それらの通知が済んでいるか否かを確認するのに手間を要し、本件債権が低く評価される可能性があります。
Ⅱ.は、債務者が実際に弁済するだけのお金を持っているかという観点から求められます。
本事例では、すでにC社が業績不振で資金不足の状態にあるうえ、本件債権の弁済期が遅めです。そうすると、C社に対し本件債権を行使できる時期が到来した頃には、C社が経営不振が深刻化して、さらに回収見込みが低くなり得ます。※(イ)(ウ)
- (エ)の事情について
(ア)~(ウ)の事情のところで解説したように、本件債権には債権回収上重大な懸念点があり、買取価格や入金日の点で、A社に不利に評価される可能性があります。そのため、本事例のように、あらかじめ買取りや買取代金の入金日について合意がない場合、A社が本件期日までに代金相当額の現金を収受できないリスクがあります。
また、B社の提示する契約書案において、ファクタリング手数料をB社が負担する旨が明記されていない点にも、代金相当額の現金の収受との関係で問題があります。
つまり、手数料について明記がない場合、ファクタリング手数料は、ファクタリング契約の当事者であるA社が負担するのが原則になります。そうすると、A社は、買取額から手数料を差し引いた金額を入金されることになってしまい、実質的には、代金相当額(300万円)の換金が受けられないことになります。
したがって、(ア)~(エ)の事情から、本件債権の買取額が低く評価されたり、入金日が遅まる可能性があります。
違法な支払方法と遅延利息
前述のとおり、B社の提案する支払手段のまま、本件取引を進めた場合、①の手形払い(200万円)は、A社が手形割引を受けるまでの間、支払遅延と扱われることになります。
また、②のファクタリング払い(300万円)についても、同様に、X社により買取代金の入金があるまでの間、支払遅延と扱われる可能性があります。
加えて、もし、ファクタリング手数料をA社が負担するときは、原則として、手数料分について不当な減額があったものと扱われることになります。
このように支払遅延や不当な減額として扱われると、B社は、これらの未払い額分や減額分について、法定の基準日から実際の支払いまでの間、高い遅延利息(年利14.6%)を負うことになります(取適法第6条、関係規則)。
おわりに(本記事のまとめ)
取適法では、手形払いの禁止や、電子記録債権・ファクタリング等による支払いへの規制が設けられました。中小受託事業者は、自社の取引が適用対象となるかを確認したうえで、代金をいつ、どの方法で、いくら受け取れるかを把握することが重要です。
支払条件の確認では、受領日から起算する60日ルールに加え、支払期日までに代金相当額の金銭を確保できるかに着目しましょう。振込手数料や現金化に必要な費用の負担によって、実際の受取額が不足しないかも確認が必要です。特に、売掛債権を譲り受けて現金化する方法では、債権の弁済期だけでなく、売掛先の信用状況や債権譲渡の手続も検討する必要があります。
令和8年1月1日から、取適法の施行はすでに始まっています。令和7年までの間に策定された社内制度を運用されているときは、本記事や取適法に関するガイドライン等を参考にしながら、同法の改正ポイントを整理し、従来の運用を見直しましょう。
また、違法な支払いに伴う遅延利息や、違反状態を解消した後も勧告の対象となり得る点を理解しておくことが大切です。契約書や電磁的方法で明示された支払条件を確認し、必要な見直しを相手方に求めることで、円滑な資金繰りと安定した取引につなげましょう。
当事務所の契約書審査サービスについて
当事務所では、主に企業向けに、最新の法改正に対応した契約書等の作成・審査のサービスを提供しています。契約書審査サービスでは、対象の契約を業務提携先(委託先など)も含めた広い視野で専門家が事前に確認し、無料のひな形では検出の難しい法的リスクを洗い出します。また、ビジネス上のメリットや交渉時のポイントも踏まえた契約書レビューで依頼者をサポートします。これらのサービスは、新規契約、契約更新、条件変更など、取引上のさまざまなケースやタイミングでご活用いただけます。
当事務所の提供するサービスの詳細やご依頼の流れについては、当事務所の案内ページ(https://pm-lawyer.com/service/contract-negotiation/contract-review/)の方で紹介しています。
※本稿の記載内容は、2026年11現在の法令・情報等に基づいています。
本稿は一般的な情報提供であり、法的助言ではありません。正確な情報を掲載するよう努めておりますが、内容について保証するものではありません。
-
弁護士 小野 智博弁護士法人ファースト&タンデムスプリント法律事務所 代表弁護士。
慶應義塾大学環境情報学部、青山学院大学法科大学院卒業。企業法務、国際取引、知的財産権、訴訟に関する豊富な実務経験を持つ。日本及び海外の企業を代理して商取引に関する法務サービスを提供している。2008年に弁護士としてユアサハラ法律特許事務所に入所。2012年に米国カリフォルニア州に赴任し、 Yorozu Law Group (San Francisco) 及び Makman and Matz LLP (San Mateo) にて、米国に進出する日本企業へのリーガルサービスを専門として経験を積む。
2014年に帰国。カリフォルニアで得た経験を活かし、日本企業の海外展開支援に本格的に取り組む。2017年に米国カリフォルニア州法人TandemSprint, Inc.の代表取締役に就任し、米国への進出支援を事業化する。2018年に弁護士法人ファースト&タンデムスプリント法律事務所を開設。世界市場で戦う日本企業をビジネスと法律の両面でサポートしている。
-
 採用の際は要注意!雇用契約書で企業が注意すべきポイントとは
事業を行うにあたり従業員を雇用する場合、各従業員と使用者は雇用契約を締結することになります。
雇用契約書の基本知識や雇用契約書と労働条件通知書の違い...
-
 契約書チェック(契約審査)の重要性とチェックを行う際のポイント
企業が取引を行う際には、必ず契約書を作成すべきです。
ただしネットなどで出回っている「雛形」「テンプレート」をそのまま使うとリスクが高いので、記名押...
-
 賃貸借契約内容に含むべき項目は?書き方のポイントとチェックの重要性
建物や土地、機械などの物を賃貸する場合「賃貸借契約書」を作成しましょう。
契約書がないと有効にならない賃貸借契約もありますし、そうでないケースでも書...
-
 労働契約と業務委託契約の違いとは?契約書に記載すべき重要ポイントを解説
今回は労働契約と業務委託契約の違いに着目し、特に業務委託契約書に記載すべき重要ポイントを意識しながら、作成時に気を付けておくべき事を解説します。
労...